Өндіріс шығындарының мәні мен бағалаудың қос тәсілі
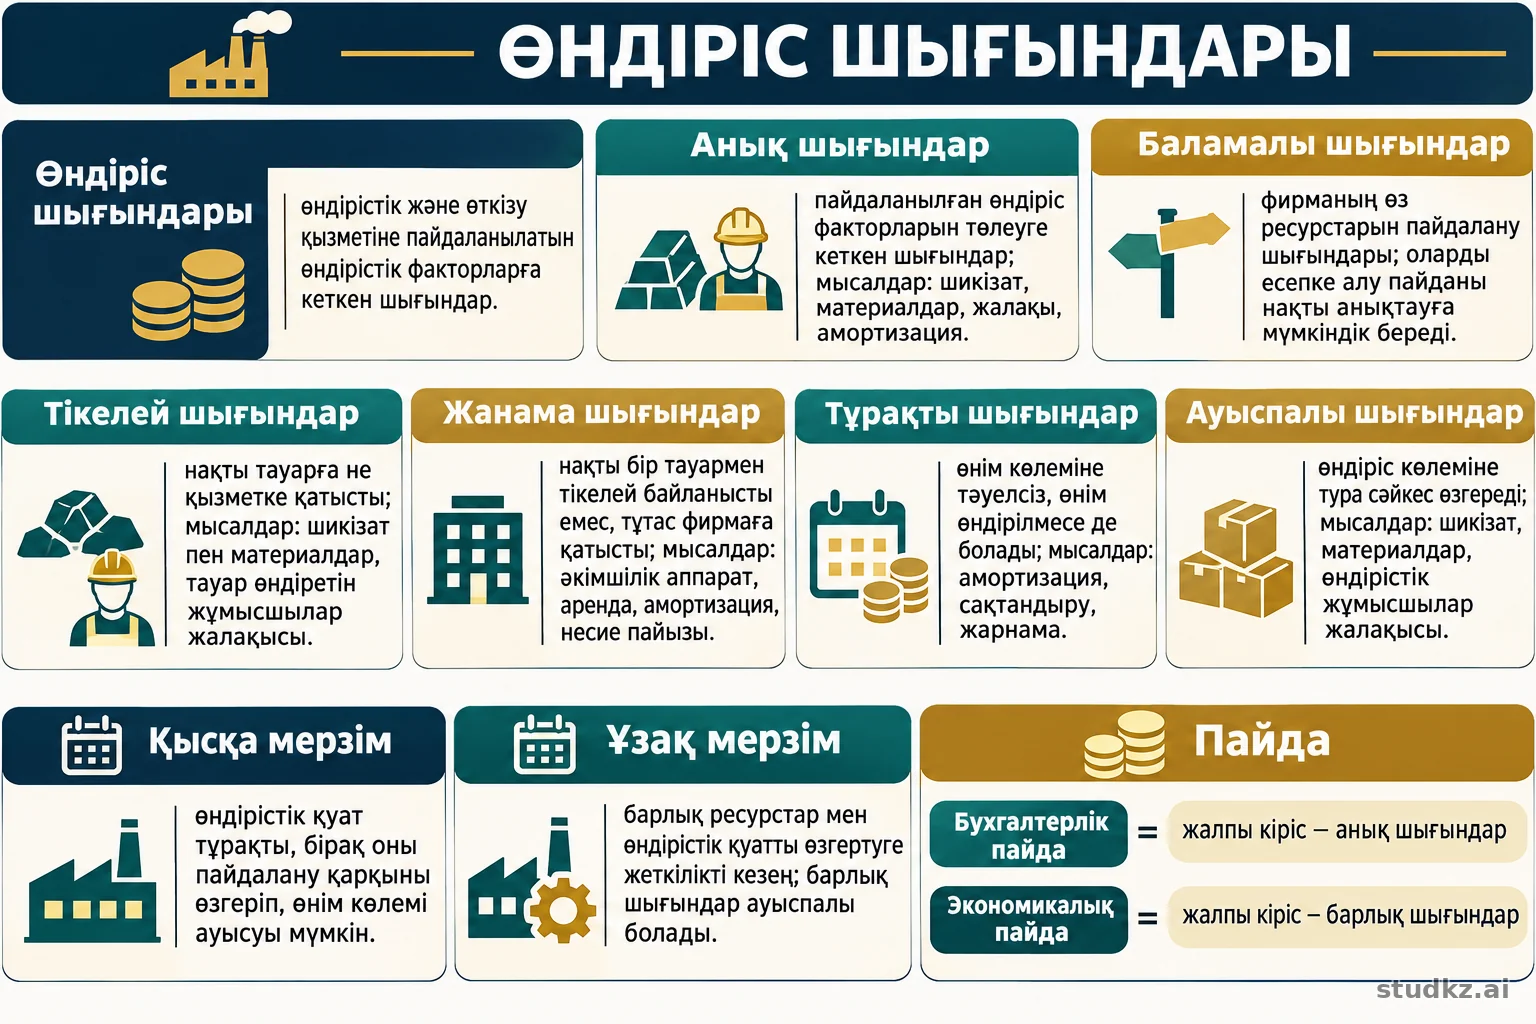
Кез келген өндірістік кәсіпорынның басшылары маркетингтік зерттеулер жүргізу арқылы нарыққа шығарылатын тауарлар мен қызметтердің өндіріс жағдайын алдын ала нақтылайды. Мұндай стратегиялық шешімдер қабылдау барысында кәсіпорынның алдағы уақыттағы шығындарына ерекше назар аударылады. Өнімді дайындау мен оны нарықта өткізу қызметіне тартылатын өндірістік факторлардың жиынтығы өндіріс шығындары деп аталады. Экономикалық тұрғыдан алғанда, өндіріс шығындары кәсіпорын жұмысына жұмсалған барлық материалдық ресурстар мен көрсетілген қызметтер құнының жиынтығын білдіреді.
Өндірістік шығындарды бағалауда бухгалтерлік және экономикалық деп аталатын екі дербес тәсіл қолданылады. Экономистер де, бухгалтерлер де белгілі бір уақыт аралығындағы шығындар сол кезеңде өткізілген өнімді шығаруға жұмсалған ресурстардың жалпы құнына сәйкес келетінін мойындайды. Қаржылық есепте шикізат, өндірістік материалдар, амортизациялық аударымдар және еңбекақы сияқты нақты пайдаланылған ресурстарды төлеуге бағытталған ақшалай нақты шығындар көрсетіледі. Дегенмен, экономистер нақты тіркелетін шығындармен қатар баламалы шығындарды да міндетті түрде назарға алады.
Айқын және баламалы шығындардың пайдаға әсері
Анық шығындар қатарына өндіріске тартылған нақты факторларды өтеуге бағытталған төлемдер енеді. Дәстүрлі экономикалық теорияда өндіріс факторларына еңбек, жер және капитал жатқызылса, қазіргі заманғы ғылым кәсіпкерлік қабілетті де маңызды фактор ретінде жеке бөліп көрсетеді. Осыған сәйкес анық шығындар жұмысшылардың жалақысын, жер телімі үшін төленетін аренданы, негізгі және айналмалы қорларға кеткен капитал шығындарын, сондай-ақ өндіріс пен сатуды ұйымдастырушылардың кәсіпкерлік қабілетіне төленетін төлемдерді өтейді. Барлық анық шығындардың сомасы өнімнің өзіндік құнын құрайды, ал өзіндік құн мен нарықтық бағаның арасындағы айырма табысты білдіреді.
Мақаланың жалғасы жазылушыларға қолжетімді
Жазылымыңыз болса, аккаунтыңызға кіріңіз. Болмаса, мақаланы толық оқу үшін жазылымды рәсімдеңіз.
Тағы 4 бөлім · ~4 мин оқу
жазылушыларғаПайдаланылған әдебиеттер
- Н. Қ. Мамыров, М. С. Есенғалиева, М. Ә. Тілеужанова. Микроэкономика. 2000.
- А. Б. Молдахметова, М. Ө. Өтебаев. Микроэкономика. 2007.
- К. С. Құдайбергенов. Микроэкономика. 2008.